Qué es realmente la economía espacial, y dónde está el efectivo
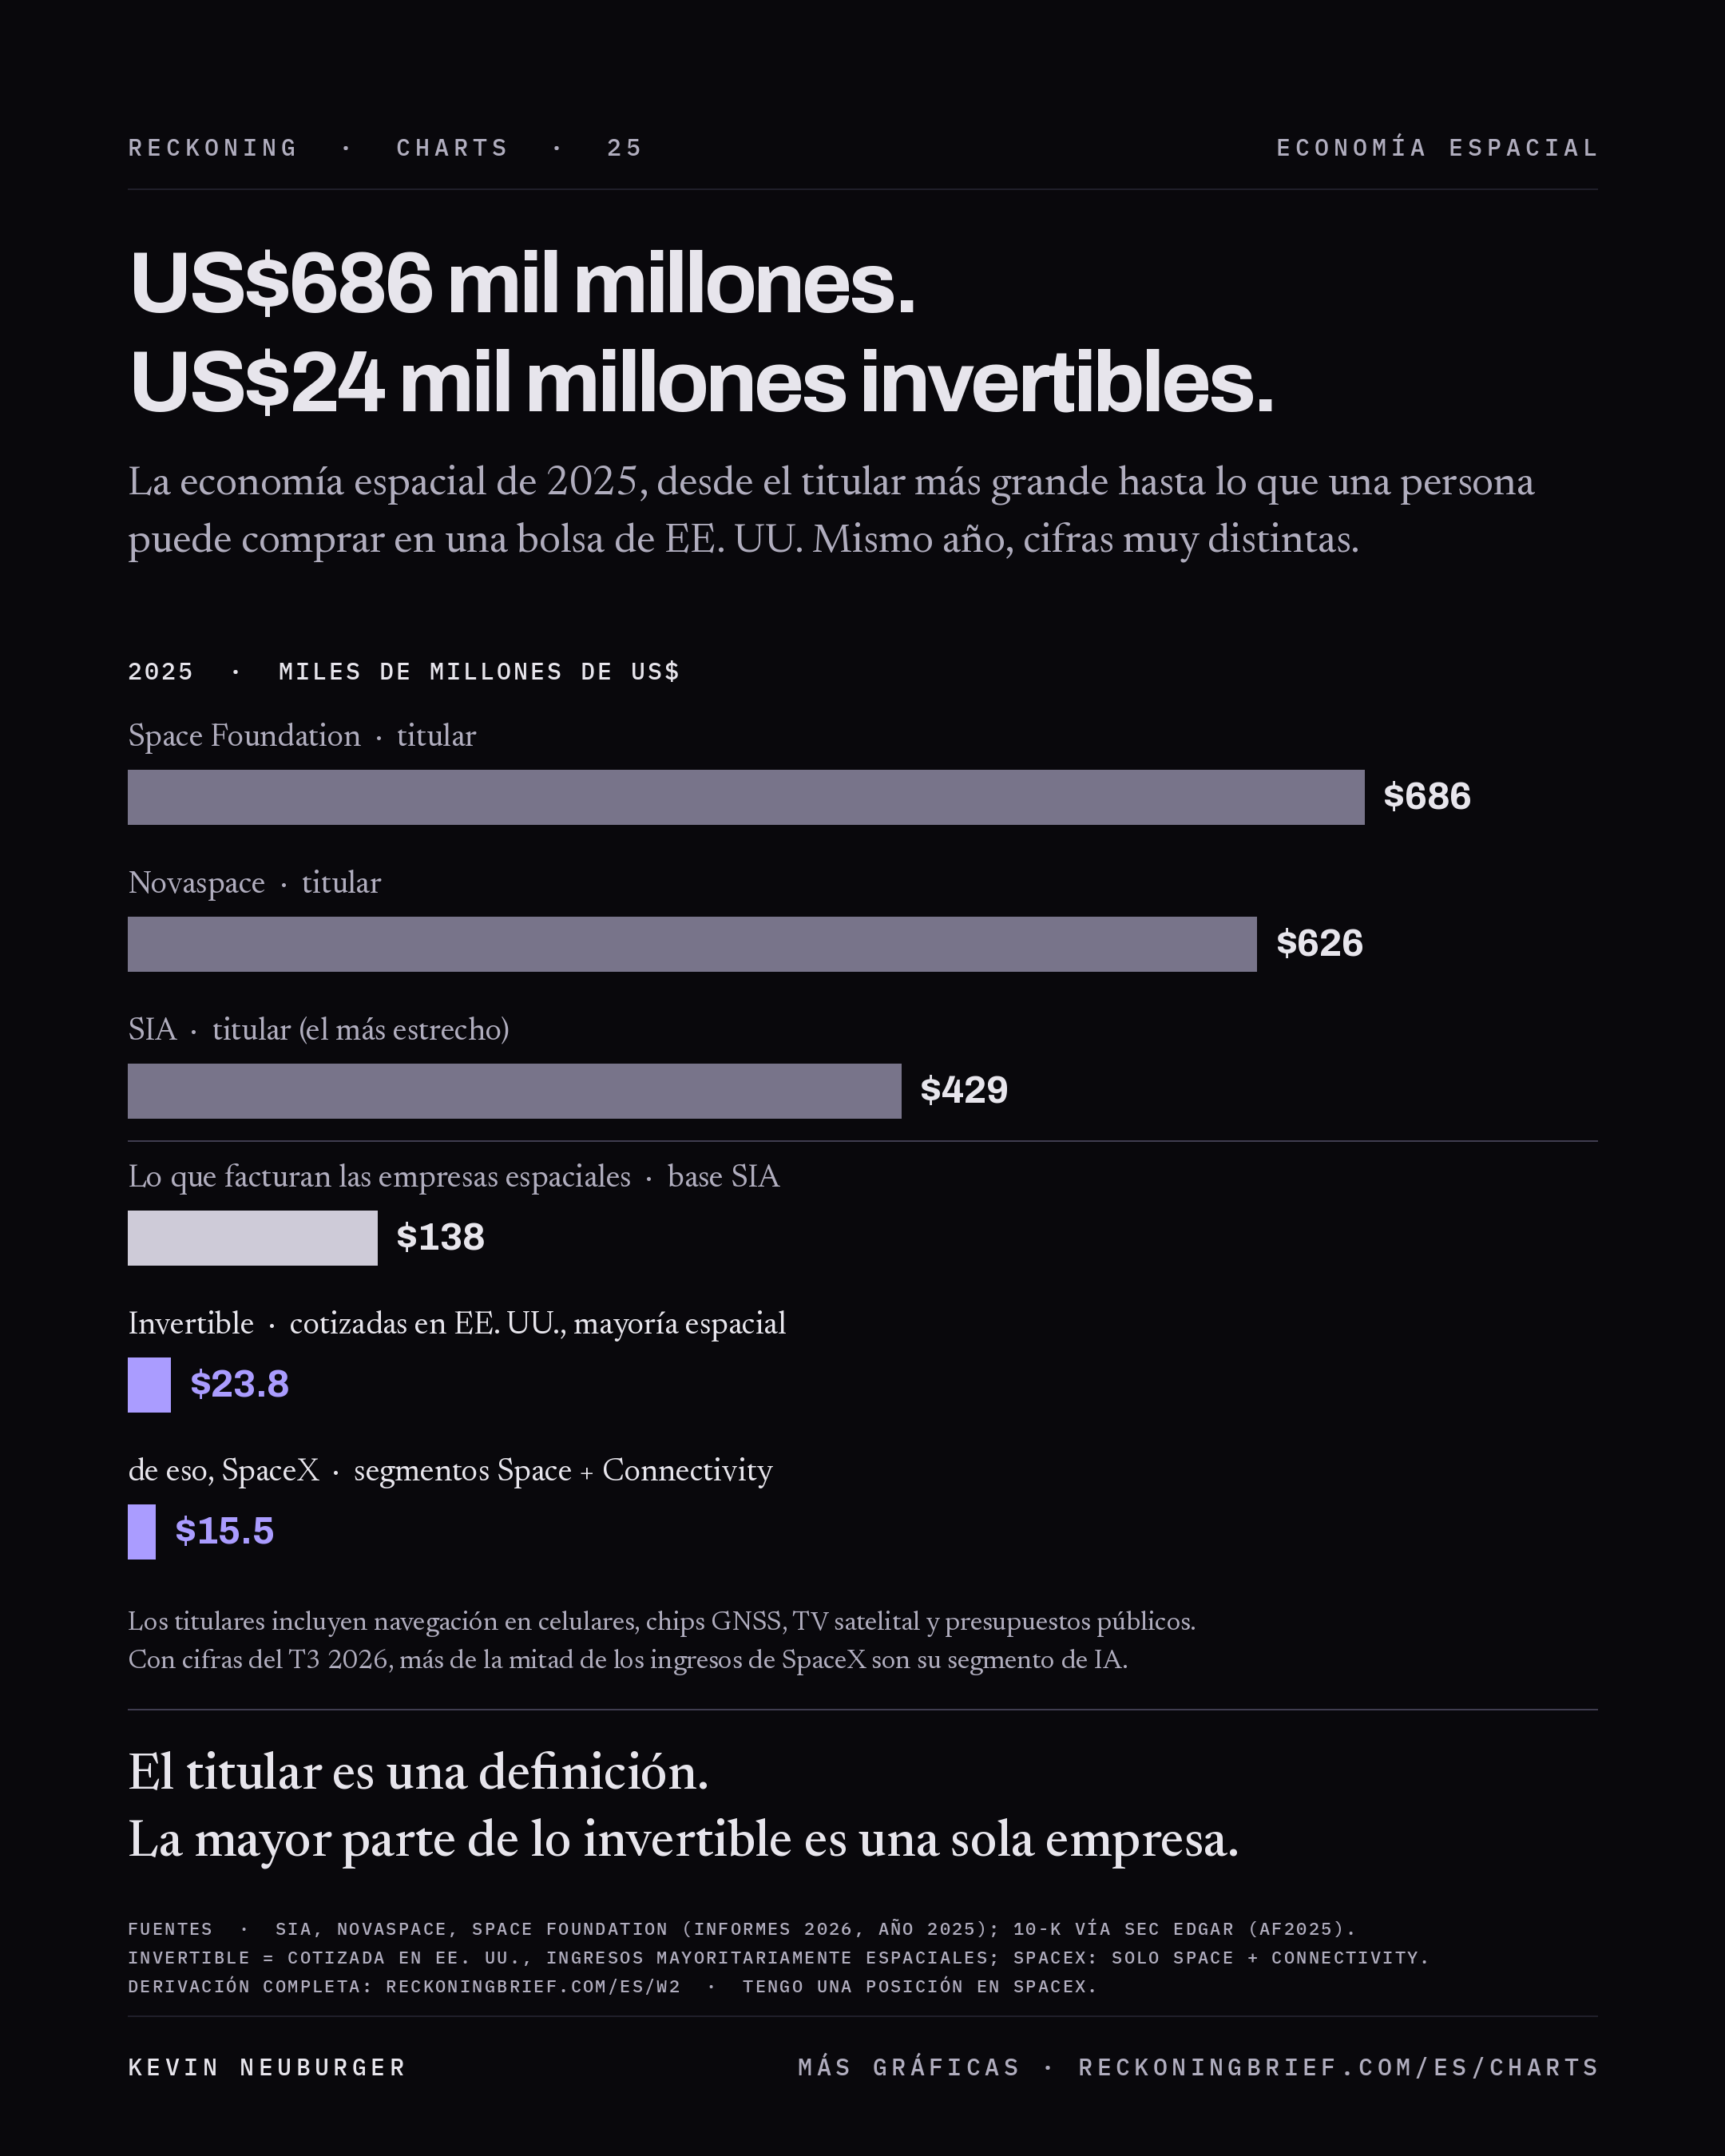
La cifra titular del mercado es una definición, no una medición. El efectivo está en un segmento, y la mayor parte de lo que se puede comprar es una empresa.
3 posiciones privadas, en vehículos cuyos términos impiden nombrar a la empresa — recusadas
Compromiso
sha256 fc5792fdae164aadbd7280cacf15d828808eb91fe2b593f426bcc1ec2025a593 · versión del registro de posiciones 2026-10-09
Intención, 90d ninguna. No planeo comprar ni vender ninguna empresa nombrada en esta edición antes del 27 de enero de 2027.
Cómo se declaran las posiciones, por qué algunas no se nombran, qué significa una recusación y cómo funciona el registro sellado: divulgación. Cuando una posición que no puedo nombrar está en una empresa sobre la que esta edición haría un pronóstico, no publico pronóstico alguno sobre ella y lo digo.
Reckoning cubre espacio, defensa, energía y manufactura; esta edición es la economía espacial.
Dos curvas de costo atraviesan esta edición. El lanzamiento reutilizable, que W1 sostuvo que captura quien es dueño del cohete. Y la energía del capex de IA: el 10-Q del tercer trimestre de SpaceX reporta 1.7 GW de capacidad nominal de cómputo al 30 de septiembre, contra 0.6 GW un año antes, y en el mismo trimestre su segmento de IA, ahora llamado SI, registró 7,560 millones de dólares de ingresos contra 5,248 millones de Starlink. A valor bruto en libros, su balance registra 43,200 millones en servidores y equipo de red contra 14,700 millones en satélites. Una empresa, un balance.
La apuesta
2026-09-004 · Espacio
El segmento de Starlink supera los 19,000 millones en 2026
18% · Monte CarloResuelve 2027-04-30
Divulgación: tengo una posición en SpaceX.
Enunciado, falsificador y razonamiento
AfirmaciónSpaceX reporta ingresos del segmento de Conectividad de al menos 19,000 millones de dólares para el ejercicio fiscal cerrado el 2026-12-31 en su Formulario 10-K.
Criterio de refutaciónEl Formulario 10-K del ejercicio cerrado el 2026-12-31 presentado por Space Exploration Technologies Corp. (CIK 0001181412) en SEC EDGAR reporta ingresos del segmento de Conectividad inferiores a 19,000 millones de dólares en su nota de segmentos.
Monte Carlo · insumosIngresos de Conectividad del primer al tercer trimestre de 2026: 3,257 millones, 4,291 millones y 5,248 millones de dólares (Form 10-Q); en el tercer trimestre, consumo 3,121 millones y empresas y gobierno 2,127 millones (10-Q del tercer trimestre, nota 3); suscriptores 12.0 y 13.6 millones al 30 de junio y al 30 de septiembre, ARPU de 69 dólares en el tercer trimestre; por juicio: altas netas del cuarto trimestre de 1.4 a 2.5 millones, ARPU de 65 a 72 dólares, crecimiento de empresas y gobierno de +12% (o +35% en un trimestre de contratos grandes, con 25% de probabilidad), y el residual de equipos de dos maneras. Modelo: scripts/forecasts/2026-09-004_mc.py.
Cómo llegué a 18%
ModeloQ4 Connectivity revenue = consumer service (average subscribers × ARPU × 3) + consumer hardware residual + enterprise and government. P(YES) = share of 1,000,000 trials in which Q4 ≥ $6,204M, blended 50/50 over two hardware cases.
Q4 net adds, millions (triangular 1.4 / 1.9 / 2.5) = 1.90Starlink suma de 1.4 a 2.5 millones de suscriptores de consumo en el cuarto trimestre, lo más probable 1.9 millones.Evidencia. Los suscriptores pasaron de 12.0 millones al 30 de junio a 13.6 millones al 30 de septiembre (10-Q del segundo y tercer trimestre). El rango es un juicio.
ARPU, $ a month (triangular 65 / 68.5 / 72) = 68.50El ARPU de consumo en el cuarto trimestre es de 65 a 72 dólares.Evidencia. El ARPU fue de 69 dólares en el tercer trimestre y 66 en el segundo (10-Q). El rango es un juicio.
Large enterprise and government booking quarter, probability = 0.25Una probabilidad de una en cuatro de que el cuarto trimestre incluya un contrato grande con un operador o un gobierno (+35% ± 12% sobre los 2,127 millones del tercero); si no, +12% ± 8%.Evidencia. Empresas y gobierno fue de 2,127 millones en el tercer trimestre (10-Q, nota 3). La probabilidad es un juicio.
Hardware residual = 471.00Los ingresos de consumo del tercer trimestre menos suscriptores × ARPU dejan 471 millones de equipos y otros; en el cuarto trimestre crece con el consumo o cae tras la venta minorista del tercero, 50/50.Evidencia. Inferido, no reportado: 3,121 millones − 12.8 millones × 69 dólares × 3.
CorrelaciónLas variables son independientes. Una sola causa que suba a la vez altas, ARPU y contratos (por ejemplo, la entrada de India) ensancharía la cola superior más de lo que muestra el modelo.
SensibilidadProbabilidad de un trimestre de contratos grandes 10% → 9%, 40% → 27%. Umbral de 18,500 millones → 77%, 18,800 millones → 35%, 19,500 millones → 2%.
Señales a seguir
Al alza
Un contrato grande con un operador o un gobierno registrado en el cuarto trimestre.
Que Starlink entre en servicio en India antes de diciembre.
Un conteo de consumo al cierre del año por encima de 15.5 millones.
A la baja
Un conteo al cierre del año cercano a 14.5 millones.
Un ARPU que retroceda hacia 66 dólares.
No cuenta como evidenciaLos ingresos del segmento SI (antes IA) y del segmento Espacio: la afirmación es solo la línea del segmento de Conectividad.
Al 30 de septiembre el segmento lleva 12,796 millones, así que el umbral hace una sola pregunta: si el cuarto trimestre llega a 6,204 millones, 18% por encima de los 5,248 millones del tercero, después de escalones secuenciales de 32% y 22%. Todo 2025 fue de 11,387 millones. La respuesta llega con el comunicado de resultados del cuarto trimestre de SpaceX a principios del próximo año; el 10-K la confirma. Para un inversionista, esto decide si la única línea rentable de la economía espacial invertible sigue creciendo al ritmo que implicaban los reportes, o si los escalones se reducen hacia una tasa de crecimiento ordinaria, en la empresa que es más de la mitad de todo lo que se puede comprar. Para un equipo de estrategia, decide si la línea empresarial y de gobierno de Starlink, que subió 1,016 millones interanuales en el tercer trimestre por activaciones en aeronaves, es el cliente alrededor del cual planear o un número que hay que dejar pasar.
A quién le cambia una decisión
Telecomunicaciones — construir o asociarse. Una constelación competidora se evalúa contra precios de lista de lanzamiento y contra un incumbente cuyo segmento de conectividad auditado obtuvo 4,423 millones de dólares de resultado operativo sobre 11,387 millones de ingresos en 2025, un margen de 39%, mientras el ARPU bajaba de 99 dólares al mes en 2023 a 66 a mediados de 2026. Hasta que SpaceX publique un precio de Starship por kilogramo (la entrada de W1), asuma que la capacidad barata está cautiva y construya alrededor de la distribución, el espectro y las relaciones con clientes, no de activos espaciales propios. Para los operadores latinoamericanos el cálculo es más agudo: la alternativa a asociarse no es una constelación nacional sino ceder la banda ancha rural.
Seguros — asegurar el activo, o la logística. Los servicios satelitales son 105,000 millones de dólares de ingresos según el conteo de la SIA, y la base de activos detrás de Starlink tiene un valor bruto en libros de 14,700 millones. Cuando el reemplazo más el lanzamiento cuesta menos que una década de primas, los operadores se autoaseguran volando repuestos, y el fondo de primas se reduce a los lanzamientos y a los grandes activos GEO que quedan. Siga la cadencia de reposición, no el precio de lanzamiento: en el momento en que un operador pasa a reemplazos programados por bloques, el riesgo en órbita que usted asegura se convirtió en un contrato logístico. El vuelo compartido corta en sentido contrario para los operadores pequeños: la página de SpaceX sigue diciendo 7,000 USD/kg para 2026, sobre una escala que ha subido cada año desde 2023.
Minería y observación de la Tierra — comprar escenas, o comprar cadencia. Toda la línea comercial de servicios de percepción remota es de 3,600 millones de dólares, 0.8% de la cifra titular de la SIA, y su mayor nombre listado, Planet Labs, perdió 247 millones sobre 308 millones de ingresos en su último ejercicio. Lo que el costo de lanzamiento compra aquí es tasa de revisita, y la tasa de revisita es lo que convierte la imagen de un reporte en un sistema de control. La decisión que cambia es si seguir pagando por escena o contratar un servicio de monitoreo con cadencia garantizada. Siga el precio por hora de revisita, no el precio por imagen. En América Latina esto pega más fuerte en las operaciones de cobre y litio de Chile, Perú y Argentina.
El argumento
La cifra titular del mercado es una definición, no una medición. El efectivo está en un segmento, y la mayor parte de lo que se puede comprar es una empresa.
Tres pruebas lo sostienen, y la primera es la que hace legibles a las demás: los compiladores no discrepan sobre el tamaño de la economía espacial; discrepan sobre qué es.
Uno. Tres totales, un año, sesenta por ciento de diferencia. Para el año calendario 2025, la Satellite Industry Association sitúa la economía espacial global en 429,000 millones de dólares, Novaspace en 626,400 millones y Space Foundation en 686,000 millones. Las tres son estimaciones de analistas, y no son tres mediciones de una misma cantidad. Son tres definiciones, y cada una publica suficiente de su propia composición para mostrar de dónde salen los 257,000 millones de diferencia.
Los 686,000 millones de Space Foundation son 79% comerciales, 544,300 millones, y 385,900 millones de esa cifra comercial son lo que llama productos y servicios habilitados por satélite: las cosas que se venden en la Tierra y que dependen de un satélite en alguna parte. Los servicios de posicionamiento, navegación y tiempo son 279,900 millones por sí solos, 41% de toda la cifra titular, y el reporte describe la mayor parte como navegación y mapas en teléfonos inteligentes. Su línea de equipos terrestres incluye 103,600 millones de ventas de dispositivos GNSS, citando a la EUSPA, de los cuales cerca del 85% es electrónica de consumo.
Los 626,400 millones de Novaspace contienen una cifra que llama el mercado espacial, 236,000 millones, para la actividad directamente ligada a la infraestructura espacial. Los 390,000 millones restantes son soluciones habilitadas por el espacio, PNT entre ellas. Por la propia definición de Novaspace, 62% de su cifra titular no es el mercado espacial.
Los 429,000 millones de la SIA son los más estrechos y los más desglosados. 303,000 millones son la industria satelital, y dentro de ella, 125,800 millones son equipos GNSS, 80,200 millones son servicios de consumo (televisión satelital, radio satelital y banda ancha de usuario final) y 20,300 millones son equipos de consumo como antenas. Eso es 226,000 millones, tres cuartas partes de la industria satelital, hechas de chips, antenas y suscripciones. La televisión satelital directa al hogar sola es de 66,400 millones y cayó 8.2% en el año; la radio satelital es de 6,400 millones, toda de una sola empresa.
Luego el gobierno. Space Foundation cuenta cerca de 141,000 millones de presupuestos gubernamentales para 2025, Novaspace 138,000 millones, y el remanente no satelital de la SIA, presupuestos gubernamentales más vuelos espaciales tripulados comerciales, es de 125,700 millones. Los presupuestos son asignaciones, no ingresos, y la mayor parte de un presupuesto de la NASA o de la Fuerza Espacial se convierte en ingresos de contratistas que una línea comercial quizá ya contiene. Ninguno de los tres comunicados públicos dice si ese traslape se neteó. No sumo el gobierno a nada.
Reduzca la cifra titular a lo que una empresa espacial realmente factura y la base de la SIA da 105,000 millones de servicios satelitales, 20,400 millones de manufactura, 12,400 millones de lanzamiento y 500 millones de servicios de sostenibilidad: 138,000 millones, y 80,000 millones de la línea de servicios es el bloque de televisión, radio y banda ancha de consumo. La economía espacial operativa que no es un chip, una antena ni un presupuesto es del orden de 140,000 millones de dólares. Eso es un tercio de la cifra titular de la SIA y una quinta parte de la de Space Foundation.
Dos. Dónde está el efectivo, auditado. La tabla usa los segmentos de la SIA porque la SIA es el compilador que desglosa. La columna de rentabilidad usa cuentas presentadas, último ejercicio fiscal.
Segmento (SIA, 2025)
Ingresos
Participación de 429,000 M
Quién es rentable (auditado, último ejercicio)
Fuente
Equipos terrestres (GNSS 125,800 M; consumo 20,300 M; red 19,100 M)
165,200 M
38.5%
Fabricantes de chips y teléfonos; no se reporta como espacio
M4, M5
Presupuestos gubernamentales y vuelos tripulados comerciales
125,700 M
29.3%
Presupuestos, no ingresos
M5
Servicios satelitales (consumo 80,200 M; empresarial 21,100 M; percepción remota 3,600 M)
105,000 M
24.5%
Starlink, resultado operativo 4,423 M; Iridium, utilidad neta 114 M; Planet, pérdida neta −247 M
M5, F1, F9, F10
Manufactura de satélites
20,400 M
4.8%
Karman, utilidad neta 17 M; Redwire, pérdida neta −227 M
M4, F11, F12
Lanzamiento
12,400 M
2.9%
SpaceX, pérdida operativa del segmento Espacio −657 M; Rocket Lab, pérdida neta −198 M; Firefly, pérdida neta −298 M
M4, F1, F6, F13
Sostenibilidad espacial
500 M
0.1%
—
M5
Porción invertible (límites en el texto)
23,800–28,300 M
5.5–6.6% de la SIA; 3.5–4.1% de Space Foundation
SpaceX es 55–65% de ella
F1–F21, S1–S3
Lea la columna de la derecha. En 2025 el segmento de Conectividad de SpaceX obtuvo 4,423 millones de dólares de resultado operativo sobre 11,387 millones de ingresos, y en el tercer trimestre de 2026 obtuvo 2,367 millones sobre 5,248 millones. Su segmento Espacio, que es el negocio de lanzamiento vendido a clientes externos, perdió 657 millones sobre 4,086 millones en 170 lanzamientos; el documento es explícito en que los lanzamientos propios de Starlink no se reconocen ahí como ingresos, así que el segmento no es toda la operación de lanzamiento, pero sí es todo el mercado de lanzamiento al que SpaceX vende. En el tercer trimestre de 2026 quedó a 7 millones del punto de equilibrio, sobre 1,767 millones. Rocket Lab perdió 198 millones sobre 602 millones. Firefly perdió 298 millones sobre 160 millones. El lanzamiento es el segmento que todos nombran y en el que ningún emisor ha mostrado todavía una utilidad.
La observación de la Tierra tiene la misma forma en menor escala: toda la línea de servicios de percepción remota es de 3,600 millones, y Planet perdió 247 millones sobre 308 millones. Los servicios satelitales móviles son la excepción entre los nombres listados, con Iridium ganando 114 millones sobre 872 millones. La manufactura se divide: Karman ganó 17 millones sobre 472 millones; Redwire perdió 227 millones sobre 335 millones. Y el mayor compromiso de efectivo individual del sector no es para hardware: los 19,600 millones de SpaceX por 65 MHz de espectro de EchoStar, licencias transferidas a un fideicomiso en mayo de 2026 con cierre definitivo previsto para noviembre de 2027, contra 14,700 millones de valor bruto en libros de los satélites en su balance al 30 de septiembre de 2026.
Así que el efectivo de la economía espacial operativa está en la conectividad, y dentro de la conectividad está en un segmento de una empresa. Todo lo demás en la tabla es, o bien ingreso que no es de una empresa espacial, o bien la pérdida de una empresa espacial.
Tres. La porción invertible. El número que esta edición existe para publicar, con sus límites por escrito para que pueda reformularse en lugar de defenderse. Invertible significa: acciones que una persona puede comprar en una bolsa pública, en una empresa cuyos ingresos son mayoritariamente espaciales, al último ejercicio fiscal reportado. Para SpaceX cuento los segmentos Espacio y Conectividad y excluyo el segmento de IA. Primero los emisores registrados ante la SEC, luego los dos operadores europeos al tipo de cambio de referencia del BCE del 11 de septiembre de 2026, 1.1592 dólares por euro.
SpaceX, Espacio más Conectividad, ejercicio 2025: 15,473 millones
Viasat 4,640 M; Iridium 872 M; Rocket Lab 602 M; Karman 472 M; Redwire 335 M; Planet 308 M; Globalstar 273 M; Intuitive Machines 210 M; Voyager 166 M; Firefly 160 M; BlackSky 107 M; Spire 72 M; AST SpaceMobile 71 M; Satellogic 18 M; Sidus 3 M; Momentus 1 M
Conjunto listado en EE. UU.: 23,800 millones, de los cuales SpaceX es 65%
SES 2,627 millones de euros y Eutelsat 1,236 millones de euros: 3,000 y 1,400 millones de dólares
Conjunto amplio: 28,300 millones, de los cuales SpaceX es 55%
Contra las tres cifras titulares, eso es 5.5–6.6% de la de la SIA, 3.8–4.5% de la de Novaspace y 3.5–4.1% de la de Space Foundation. Una participación de un solo dígito bajo del número de la diapositiva, y más de la mitad de ella una sola empresa.
Una salvedad sobre el nombre más grande: quien compra SpaceX hoy, con las cifras del tercer trimestre de 2026, compra una empresa cuyos ingresos vienen en más de la mitad de su segmento de IA, no del espacio.
Tres concesiones mantienen esto honesto. Un lector que quiera exposición a GNSS puede comprar Qualcomm; el ingreso por chips es real, solo que no es un activo espacial. Excluidos y nombrados: EchoStar, cuyos ingresos son mayoritariamente televisión de paga; Maxar, privada desde 2023 y fuera del registro público; MDA, Telesat y Astroscale, que reportan fuera de la SEC y no están en la suma; y las divisiones espaciales de los grandes contratistas de defensa, que no son separables como acción. Cada exclusión mueve la porción, y ninguna la saca del dígito único. Y de los 8,300 millones de ingresos listados fuera de SpaceX, los nombres de alunizadores, estaciones, manufactura e imágenes se financian mayoritariamente con gobierno. Esa es una posición real en una empresa real. No es un mercado, y las próximas ediciones se apoyarán en la distinción.
Por eso la apuesta de arriba es la que es. Si la economía espacial invertible es de 24,000 a 28,000 millones y un segmento de una empresa es su núcleo rentable, entonces el único pronóstico que vale la pena anotar esta edición es si ese segmento sigue creciendo a ese ritmo al cierre del año. 19,000 millones requieren un cuarto trimestre de 6,204 millones, 18% por encima del tercero, después de escalones de 32% y 22%. La aritmética está en la entrada del registro, y el modelo es público: 2026-09-004_mc.py.
Definiciones
Precio versus costo (de W1). El precio de un lanzamiento es lo que se le factura a un cliente; el costo de un lanzamiento es lo que gasta el operador. Son números distintos y la brecha es una política, no un detalle contable: las cifras auditadas de Rocket Lab para 2025 muestran 8.5 millones de dólares de ingreso por lanzamiento de Electron contra 4.8 millones de costo. Las cifras publicadas de dólares por kilogramo son precios divididos entre la capacidad máxima, que casi ninguna misión llena. Cada cifra de este boletín se etiqueta como precio de lista, costo marginal, costo interno o meta declarada. W1 — El contrato y la variable maestra.
Qué me haría cambiar de opinión
Nada auditado llega antes del 10-K, así que las verificaciones baratas son las que SpaceX publica por su cuenta. El cuarto trimestre necesita unos 956 millones más que el tercero. Altas de consumo al ritmo del tercer trimestre, 1.6 millones, con el ARPU de 69 dólares del tercer trimestre, sumarían unos 300 millones; el resto tiene que venir de la línea empresarial y de gobierno, donde el aumento del tercer trimestre vino de activaciones en aeronaves, y de la venta de equipos. Dos cosas me harían subir: un contrato grande con un operador o un gobierno registrado en el cuarto trimestre, y que India entre en servicio antes de diciembre. Starlink tiene su licencia en India, pero al 17 de octubre el servicio comercial no había comenzado y las evaluaciones de seguridad seguían en curso. Un conteo de consumo al cierre del año que Starlink declare por encima de 15.5 millones sumaría a cualquiera de las dos. Un conteo cercano a 14.5 millones, o un ARPU que retroceda hacia 66 dólares a medida que los planes internacionales más baratos dominen las altas, me haría bajar. Sobre el argumento más amplio, lo que lo dañaría es que un compilador publique como cifra titular un total que separe los ingresos comprables de empresas espaciales de los ingresos habilitados aguas abajo. El mercado espacial de 236,000 millones de Novaspace es lo más cerca que alguien ha llegado.
Cierre
Una edición en español se publica con cada número — W2 in English, mismas cifras, misma tabla, misma entrada del registro.
El registro es público y de solo anexión — cada afirmación de arriba permanece en él con su redacción y su fecha originales, y se califica el día en que resuelve, salga bien o no: reckoning-register.
Próxima edición en dos semanas: W3 — Entregado, comprometido, anunciado.
Fuentes
Cada cifra de arriba se remite a una línea de las fuentes de esta edición, con editor y fecha de consulta. Los tres totales titulares figuran por separado y se presentan como tres definiciones, no como un promedio. Las cifras de empresas provienen de las cuentas presentadas en SEC EDGAR, leídas a través del propio servicio XBRL de datos por empresa de la Comisión, con el número de acceso del reporte anotado en cada línea.
Una limitación que se declara aquí y no solo en el apéndice: los desgloses por subsegmento de la SIA provienen de su resumen ejecutivo de una página, una imagen, leída visualmente; el reporte completo es de pago y no se compró. La cifra de televisión directa al hogar de Space Foundation para 2025 es a su vez una cita de la SIA, así que esos dos compiladores no son independientes en esa línea.
Nota del traductor
Para revisión de Kevin. Términos nuevos en esta edición cuyo uso en español técnico no está asentado; ninguno se resolvió en silencio:
1. Remote sensing → "percepción remota". Es el uso institucional en México (INEGI, la Agencia Espacial Mexicana) y en buena parte de Centroamérica; en el Cono Sur y en Colombia circula más "teledetección", que también es el término de la ESA en español. Elegí "percepción remota" por la audiencia corporativa mexicana; "teledetección" es igual de válido y conviene fijar uno. 2. Space-enabled (products and services) → "habilitados por satélite" / "habilitados por el espacio". Space Foundation usa las dos ideas; traduje "satellite-enabled" como "habilitados por satélite" y "space-enabled solutions" (Novaspace) como "soluciones habilitadas por el espacio". Alternativa: "derivados del espacio", que suena a producto físico. Pendiente. 3. Run rate → "ritmo anualizado". No hay término asentado; "tasa de corrida" es calco y "ritmo de ingresos" pierde la anualización. Lo uso con la aritmética a la vista (4,291 × 4) para que el lector no dependa del término. 4. Non-accelerated filer → "emisor no acelerado". Solo aparece en la entrada del registro (notas) y en la fuente F3. La CNBV y la CMF no tienen categoría equivalente; se conserva el original entre paréntesis en la primera mención si Kevin prefiere. 5. Ground equipment → "equipos terrestres". También circula "segmento terreno", que en la industria nombra la infraestructura de estaciones y no los dispositivos de consumo. La SIA incluye chips GNSS y antenas de consumo, así que "equipos terrestres" es más fiel. 6. Headline (number) → "cifra titular". Ya está en el glosario; se mantuvo. 7. Investable slice → "porción invertible". Ya está en el glosario como pendiente; se mantuvo. Esta es la edición que lo define, así que conviene decidirlo antes de publicar. 8. Direct-to-home (DTH) → "televisión satelital directa al hogar (DTH)". Sigla conservada; en la región también se dice "TV satelital de paga". 9. Cifras. Miles con coma y decimales con punto, como en la edición en inglés, para que las tablas sean comparables línea por línea. "M" en las tablas significa millones de dólares.
Cada edición en tu correo la mañana en que se publica, una nota el día en que se califica un pronóstico y, de vez en cuando, noticias de Reckoning. Gratis, en español e inglés. Sin compartir la lista, baja en un clic. Privacidad.